|
¿QUÉ HACER DESPUÉS DE UN GOLPE TAN
DUR0?
Acabamos
de ser atravesados por la peor semana financiera de los últimos seis
años y medio. El valor de los que ahorran en bonos o acciones tuvo
en apenas cinco ruedas una destrucción de entre 4 y 10%. Y las
debilidades políticas y económicas locales hicieron, además, que el
peso argentino fuera la moneda que más sufrió: los dólares libres
tuvieron un salto semanal del 6,5%, equivalente a tres meses de
inflación o cuatro meses de tasa de interés.
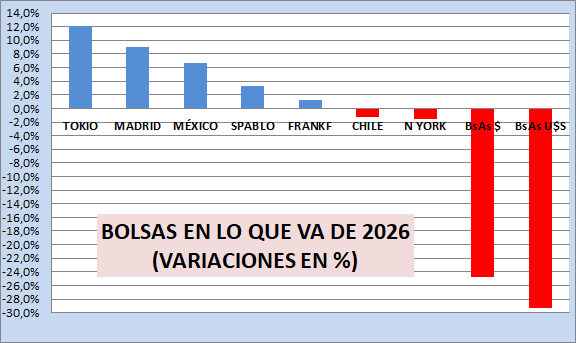
No se veía un impacto tan profundo desde la tercera semana de marzo
de 2020, momento en el que se desató el shock del covid 19. Entre el
16 y el 20 de marzo de 2020 el índice Dow Jones de NY se hundió
17,3%, el tecnológico Nasdaq cayó 12,6% y el Merval de la Bolsa de
Buenos Aires perdió 16% en pesos y 17% en dólares. Y esta semana el
Nasdaq perdió 10,3%, el Dow Jones 8,2% y el Merval achicó 5,3% en
pesos y 7,1% en dólares.
Mientras tanto, por ser la Argentina una de las economías menos
creíbles del planeta (a pesar de tener este año el superávit
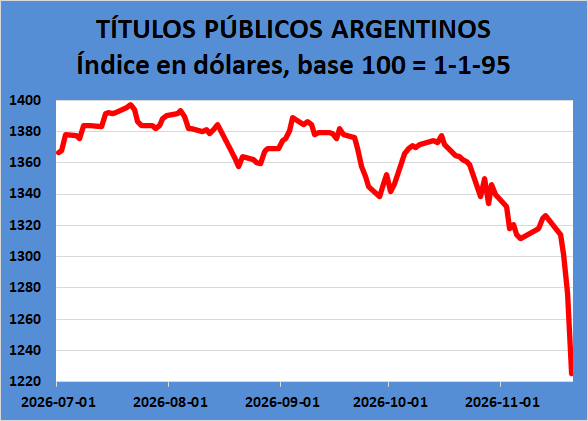
comercial más grande de todos los tiempos), el valor de los títulos
públicos sufrió una estocada profunda, con una rara selectividad.
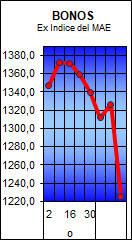
Medidos en pesos los bonos argentinos bajaron apenas 0,5%, pero
medidos en dólares cayeron 7,6%. Esta diferencia se debe,
esencialmente, a que los valores en pesos nominalmente no muestran
la suba del dólar, mientras que los títulos en moneda extranjera
reflejan con más precisión el notable deterioro.
Esto está ligado a la percepción de los inversores de que la
Argentina (con superávit fiscal) tiene una situación de falta de
liquidez que aumenta la percepción de que la capacidad de pago de la
deuda ha disminuido considerablemente. Hasta hace poco, con los
precios de las materias primas que más exportamos (petróleo, granos
y minerales) con precios muy altos, se esperaba que este años habría
un superávit comercial inédito de unos US$ 28.000 M, superando
largamente al récord anterior de US$ 19,000 M de 2024 y al promedio
de US$ 13.000 M anuales de los últimos 20 años (con excepción de los
pozos de 2013-2018 y de 2022-2023.
En lo que va de noviembre los productos que la Argentina exporta
tuvieron una dura caída de valor. El petróleo pierde 20%, el cobre
14% y los granos se pincharon 3%. Eso supone que la entrada
comercial de dólares tendrá una herida. Por eso en noviembre el
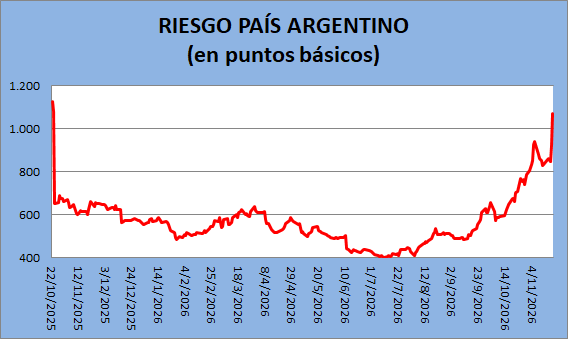
riesgo país argentino es el que más sufre de toda la región. El
viernes el EMBI argentino escaló hasta 1071 puntos básicos, muy por
encima del riesgo de Ecuador que está en 570 unidades, y ni que
hablar con los valores de México 233, Brasil 208, Perú 128, Chile
108 y Uruguay 83.
Para entender la percepción de debilidad que tiene el mundo sobre
nosotros debe decirse que en noviembre el riesgo argentino saltó 284
puntos, mientras que el de Brasil subió 19, el de México 10, el de
Perú 8, el de Chile 6, el de Ecuador 5 y el de Uruguay apenas 1.
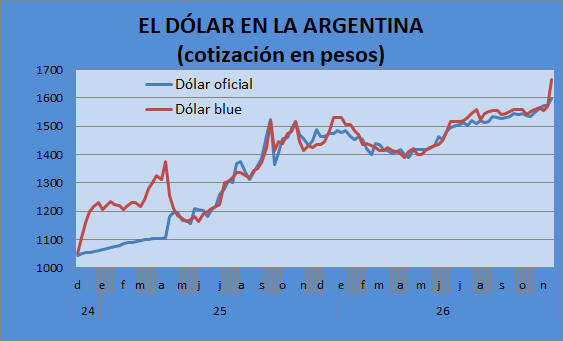
Y, por supuesto, otro de los frentes que deja expuesta esta
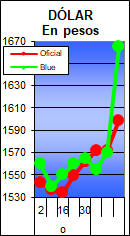
debilidad es el precio del dólar. Esta semana el blue, el mep y el
ccl subieron 6,5% (hay una brecha cambiaria del 13% entre el ccl y
el mayorista), mientras que en Brasil el billete verde trepó 5,1%,
en México 3,6% y en Chile 2,9%. Muchos de los ahorristas del colchón
creyeron cantar victoria, sin embargo, deben entender que en lo que
va del año, incluso con esta suba, el dólar aumenta apenas 11%,
contra una inflación que (calculando lo que va de noviembre) está en
la zona del 29%.
Frente a esta durísima radiografía, la gran pregunta que repitieron
ahorristas e inversores en el cierre del viernes fue una sola ¿puede
seguir esta caída? Por cada 100 de valor nominal, los títulos
argentinos venían cotizando en julio en una paridad del orden del
78% y en este momento eso bajó a un promedio del 70%, pero con los
títulos más largos (AL41, GD41, AL35, GD46 y AE38) cotizando entre
55 y 62%.
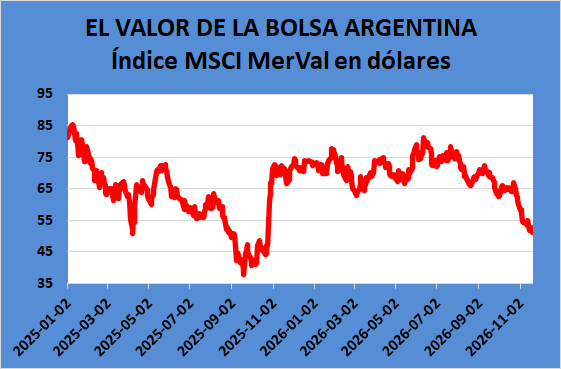
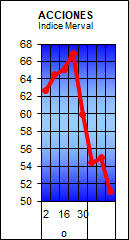
Y el índice en dólares de la Bolsa porteña, que llegó a 82 puntos en
enero de 2025, cayó hasta 37 después de que ganó Kicillof en
setiembre del año pasado, luego rebotó hasta 77 en julio de este año
(cuando el riesgo país tocó su mínimo de 8 años en 402 puntos
básicos) y hoy se ubica en 51 puntos. Es decir, desde el récord las
acciones argentinas caen 38%, pero todavía se ubican 38% arriba de
antes de que el tío Bessent apareciera y le diera a Milei una
pequeña ayudita para los amigos.
Es decir, si se pregunta si todo puede caer más, la respuesta es sí.
En 2008, con la caída de Lehman Brothers, un banco de 150 años de
historia, el derrumbe fue mayor. Y durante el estallido de las
"punto com" en el año 2000 los precios de las acciones y de los
bonos trastabillaron con hundimientos mayores a los que vimos en
este momento.
¿Por qué ocurrió todo esto? Hubo una conjunción de factores. A nivel
local el principal tiene que ver con un BCRA todavía vacío de
dólares, con los argentinos absolutamente reacios a tener pesos, no
solo en el bolsillo, sino también en el banco, ya que se ve con
claridad que el stock total de depósitos en pesos ha caído 2,8% (de
$ 106,7 B a 103,7 B) en apenas dos semanas, mientras que el stock de
depósitos en dólares crece sin parar: en el último mes y medio pasó
de US$ 42.000 M a US$ 43.200 M, con un incremento del 2,9%.
Pero más allá de los factores internos, hubo grandes trastornos
internacionales. Estuvo la victoria de Lula, que con un plan platita
determinó que el dólar subiera 20% en Brasil (de 4,95 a 5,95
reales). Provocó un gran estruendo la derrota de Trump contra los
demócratas, que paradójicamente generó un susto internacional tan
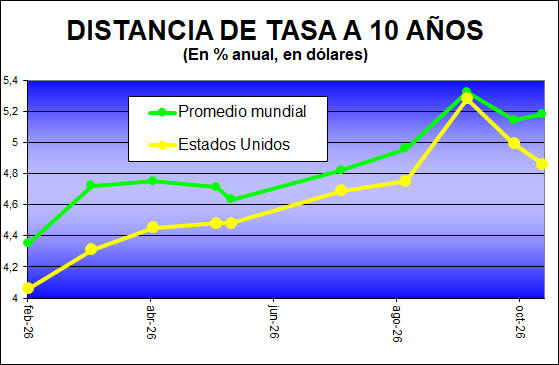
grande que los inversores se refugiaron en los bonos del Tesoro de
EE.UU., por lo que su tasa a 10 años bajó de 5,3 a 4,9% anual.
Y como chispazo final que terminó de encender la mecha de la
corrección apareció el caso Nvidia, con el brulote del braguetazo de
su CEO, que en realidad fue venta por contrabando de microchips
hacia China. ¿Qué impacto tuvo esto? Nvidia cotizaba a US$ 240 por
acción hace un mes y medio y el viernes terminó a US$ 125, con una
caída del 48%. Eso afectó el debut de Anthropic (la dueña del
asistente de inteligencia artificial llamado Claude, similar a
Gemini de Google o a ChatGPT de OpenAI).
Con todo esto se retrasa el debut bursátil de OpenAI, que necesita
recaudar fondos con urgencia. ¿Cuáles son los desafíos inmediatos?
¿Qué estrategia hay que seguir? ¿Hay algún camino posible? Veamos:
TOQUE
AQUÍ
 PARA LEER LA NOTA COMPLETA
|
 SABER INVERTIR